CFOメッセージ
1. CFO就任に当たって/CFOとしての抱負
2026年4月にCFOに就任いたしました嶋津です。私は1991年の入社以来、主に財務・会計分野での経験を積んだ上で、経営企画部での経営管理制度の改定や、事業投資先での事業再建等、全社・現場の両方で企業価値向上の取り組みを推進してきました。
中でも、事業投資先での再建経験は私の原点となっています。当時は資金制約もあり会社の存続危機ともいえる状況でしたが、再生計画の策定・推進担当者として、専門分野の枠を越えて現場に入り込み、一人ひとりと向き合いながら信頼関係を築くことで、チームとして変革を進めていくことの大切さを学びました。出口が見えない中でも決して諦めず、現場に根差して自ら率先して行動し、解決策を探し続けること――これが私の行動原理です。
入社当時から現在までの35年間で、当社の時価総額は約8倍に拡大しました。これは、東京証券取引所によるガバナンス改革等を背景とした日本株式市場全体の成長に加え、当社が事業環境の変化に応じて事業ポートフォリオ入替と成長投資を継続し、収益力を高めてきたこと、また、その取り組みについて株主・投資家の皆さまにご評価・ご期待いただいていることによるものと認識しています。皆さまからのご支援に感謝するとともに、改めて重責を担うことに身が引き締まる思いです。
現在の収益の柱が未来永劫柱であり続けることはなく、継続的な企業価値向上のためには、常に既存事業を見極め、非効率事業を入れ替えながら、次の成長の種を仕込み続ける必要があります。CFOとして、時間軸も意識しながら、規律ある資本配分を通じた当社の持続的な成長を後押ししてまいります。また、企業価値向上に向けた取り組みについて、株主・投資家をはじめとするステークホルダーの皆さまに、しっかりとご説明をしていきたいと考えています。
2. 経営戦略2027の実現に向けて
(1). 経営戦略2027(経戦2027)の進捗状況
経戦2027では既存事業に対する「磨く」「変革する」、および新規事業の「創る」の取り組みを通じた、さらなる成長と資本効率の向上を目指しています。初年度の2025年度は、各既存事業における「磨く」「変革する」の打ち手を進め、また「創る」として、当社の過去最大規模の投資となる米国シェールガス事業(Adamas Energy)への参画を決定するなど、経戦2027の実現に向けて、着実な一歩を踏み出すことができました。2年目となる2026年度は、巡航利益ベースで(中東情勢バッファを除き)約1,500億円の増益を見込みますが、これは資源価格の上昇の追い風を着実に取り込むことのみならず、LNGカナダの生産数量増、三菱食品の完全子会社化、米国シェールガス事業の利益貢献開始等といった「磨く」「変革する」「創る」の取り組みの効果が、収益貢献として発現することによるものです。
2027年度のROE12%以上、営業収益キャッシュフローの平均成長率10%以上という定量目標については、各施策の実行やグループROE制度の推進等を通じ、達成に向けた素地は整ってきています。経戦2027残り期間を通じて、これらの取り組みにより、しっかり実績を積み上げていく必要があると考えています。
(2). 「磨く」「変革する」取り組み
中期経営戦略2024では、要求利回り未達先や低成長事業を対象に、収益性の改善や事業ポートフォリオの入替を重点的に行いました(磨く1.0)。今回の経戦2027では、このような取り組みを深化させるべく、要求利回りを達成している事業も含め、全事業投資先を「磨く」の対象(約220社)とし、収益性や成長性などのさらなる向上に取り組んでいます(磨く2.0)。
これは、昨今の地政学リスクやマクロ環境の変化などによる、外部環境の不透明感が高い局面では、既存事業の競争力を徹底的に高め、確実に利益を積み上げていくことが極めて重要であるとの考えに基づくものです。実際に、経戦2027期間中の利益成長においては、「磨く」「変革する」による増益が最も大きな貢献を担います。
経戦2027の初年度に当たり、全事業投資先に対して、3年後の定量目標を設定しました。その上で、社長を含む全社マネジメントがグループ別に「磨く・変革する」対話を実施しました。同対話では、各社の収益力や資本効率を高める観点で、外部環境や競争優位性を踏まえて事業計画を検証し、さらなる価値向上の余地や、業界再編やボルトオン投資などの打ち手を含めた成長戦略も議論しております。
今年度の対話では、主力事業であるサーモン養殖事業や、ASEAN自動車事業の回復見通しや生産性向上策を取り上げた他、食品流通・物流事業では、AIやデータの利活用による発注の最適化や、商品開発力の強化が数値面の結果に出てきていることが確認できました。私自身も対話を通じ、現場の創意工夫により、収益基盤強化が図られている事例が多くあることを実感しています。
ただし、進捗状況が芳しくない先等、課題がある会社も存在するため、こういった先は、期初の対話において、マネジメントより明確に期日を区切った形で改善策の実行を求め、その実行状況を期中でフォローアップすることとしています。また、「磨く」の取り組みに加え、「変革する」として、業界再編につながるM&Aや資本政策等によるバリューアップが期待できる事業は、この検討状況も対話で取り上げることで、早期からマネジメントが関与することを意識しています。
一方、「磨く」や「変革する」の検討には、資産入替の視点も踏まえて取り組んでいます。「循環型成長モデル」の考え方は全社に浸透しており、会社としての要求利回りに届かない事業や、低成長が継続している事業については、当社が対象事業の価値を向上させることや、資本政策が難しければ、入替も選択肢とするよう、マネジメントによる規律付けも行っています。経戦2027の実現に向けては、既存事業に対するマネジメントの関与を強化し、収益基盤の強化や入替を促進することが不可欠です。私自身もこのプロセスに深く関与し、経営目標の達成をより確かなものとしていきます。
(3). 経戦2027実現に向けて
2027年度に向けて、実行済案件に加え、既存事業における収益基盤の強化の取り組みの成果を着実に刈り取れる見通しであり、定量目標の達成に手応えを感じています。一方で、2027年度のROE目標12%はあくまでも通過点であり、中長期的にはさらに資本効率を高めていく必要があると考えています。また、20年後、30年後の持続的な成長を支える事業基盤を構築することも大事です。現在取り組んでいる大型投資や新規事業、資産入替も、短期的な利益だけを追求するものではなく、時間軸・地域・分野を総合的に勘案し、成長性のみならず、中長期的な効率性向上にも資する次世代の収益の柱を育てるという視点で意思決定を行っています。
3. 市場関心事への対応
(1). 資本効率改善に向けた取り組み
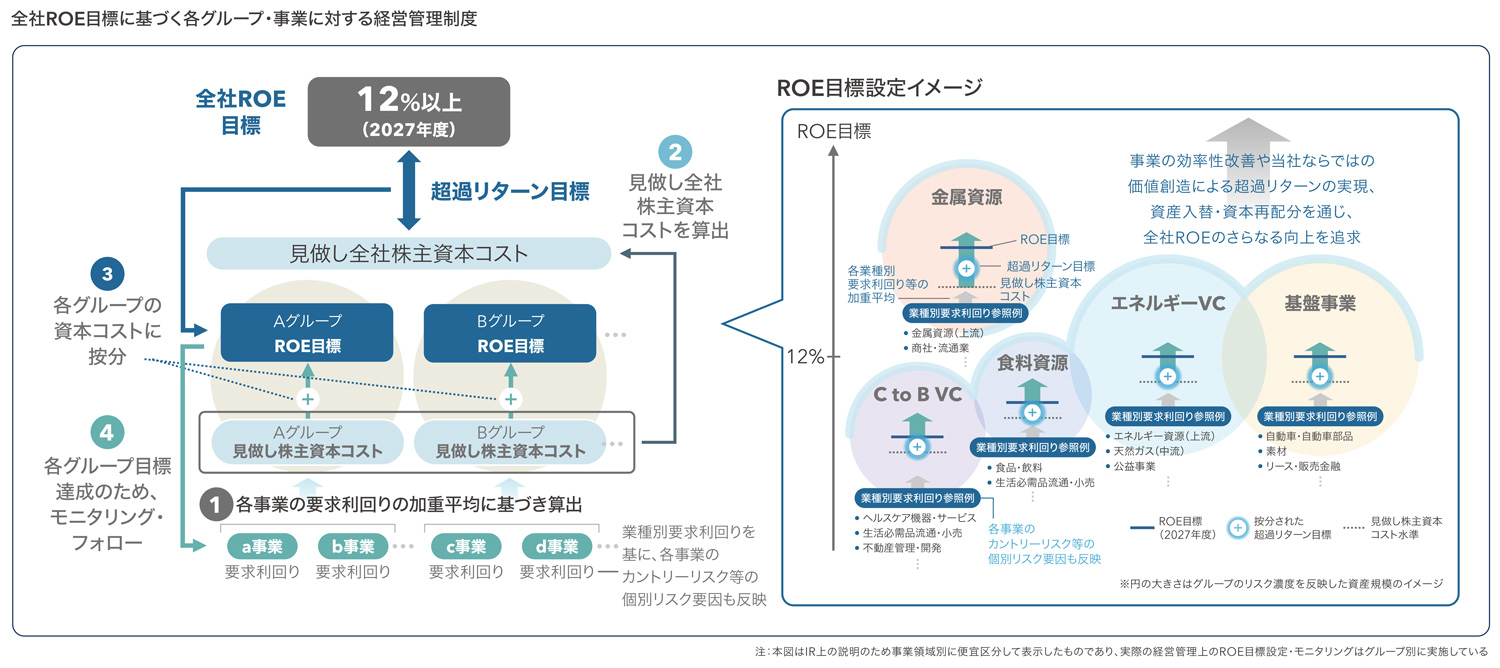
当社では、CAPMに基づく株主資本コストを8~10%程度と認識しており、経戦2027では、株主資本コストを単に上回るだけではなく、市場からの期待値も勘案し、ROE12%以上を目標として設定しました。
全社ROE目標の達成に向けては、営業グループごとに個別にROE目標を設定しています。具体的には、各事業に対し、業種別の平均要求利回りにカントリーリスク等を加味した個別リスクを加えた要求利回りを設定し、それらを基にグループごとの見做しの株主資本コストを算出。これらを加重平均した全社の見做し株主資本コストと、ROE目標の差に当たる必要超過リターンを各グループに按分し、各グループの目標ROEを設定しています。
各グループは当該目標達成のために、資産の入替を自律的に検討することに加え、傘下事業における「磨く」「変革する」の取り組みにおいて、単に業種別の平均要求利回りを上回ることにとどまらず、超過リターンを創出・拡大することを目指しています。
資本効率改善は当社にとって引き続き重要な経営課題との認識の下、上記の制度をはじめ、さまざまな経営管理制度を導入しています。
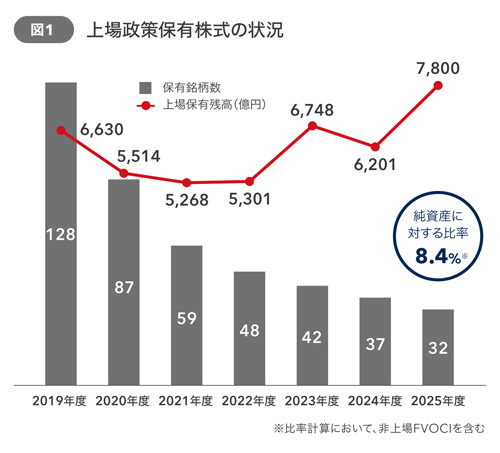
その上で、今年5年ぶりに改訂されたコーポレートガバナンス・コードの重要な論点でもある上場政策保有株式の縮減についても引き続き重要課題と認識しており、保有する銘柄については毎年、取締役会で経済合理性と定性的保有意義の両面を検証しております。2023年度から2025年度までの3年間で約0.1兆円(時価ベース)縮減しており、その結果、2026年3月末時点における上場政策保有株式(みなし保有株式を含む)は、単体ベースで32銘柄、保有残高は約0.8兆円(同)となっており、純資産に占める割合は8.4%となっています(図1参照)。
今後も保有意義が希薄化したと判断した銘柄については、市場環境等も踏まえながら順次売却を進め、縮減を進めてまいります。
(2). 資金配分計画・市場期待も踏まえた株主還元
「磨く」「変革する」「創る」の取り組みの進捗により、利益水準向上の予見性が着実に高まっていることなどから、今年度も、累進配当制度を維持した上での増配(2025年度比+15円)を決定しました。株価上昇により、TOPIX比でも配当利回りに見劣り感が出ているといった市場からの声があった点は認識していますが、増配の判断に際しては、配当利回り水準のみならず、累進配当制度の下、将来の利益水準の着実な向上とその予見性等を踏まえ決定しています。
今回の増配に加え、営業収益キャッシュフローの堅調な推移や投資回収の加速、さらには投資案件パイプラインを踏まえ、経戦2027で掲げた資金配分計画を見直し、キャッシュイン、キャッシュアウトをそれぞれ0.7兆円増加させています(図2参照)。引き続き、営業収益キャッシュフローの伸張や資産の入替によるキャッシュイン強化と、財務健全性の維持を前提にレバレッジ活用に取り組み、追加配分余力は成長投資や株主還元に機動的に充当し、成長性と効率性を追求していきます。
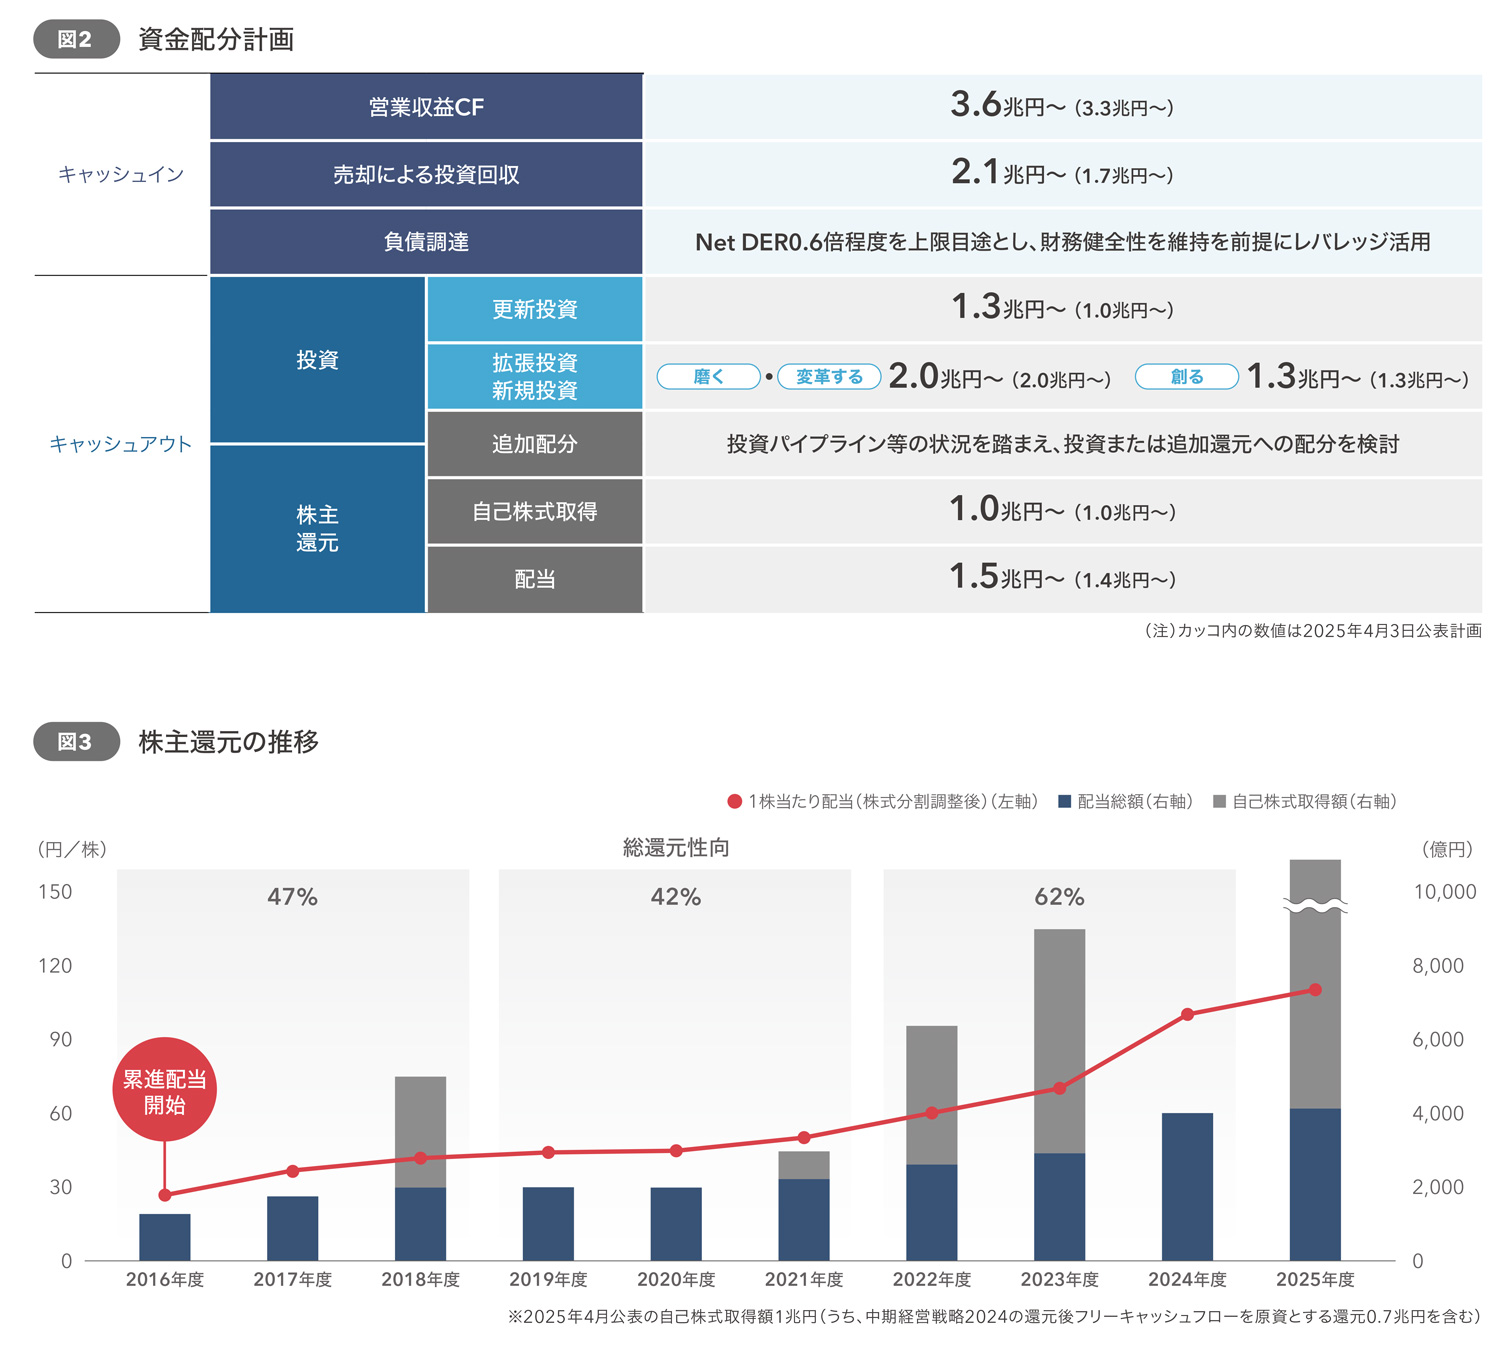
経戦2027の定量目標である2027年度のROE12%以上の達成は、CFOとしても非常に強く意識しています。資金配分については、分子(利益)を成長させるための成長投資が優先されますが、成長投資と自己株式取得の組み合わせも含め、どのような資本政策が目標達成に有効かを継続的に検証しています。
なお、自己株式取得については、今後の投資パイプラインの進捗状況等も踏まえながら機動的に判断する従来の考え方に変わりはなく、資金配分の状況等を総合的に勘案して決定いたします。資本配分計画の状況のご説明等、市場の皆さまとのコミュニケーションに注力してまいります。
4. 持続的な成長に向けた取り組み
(1). 財務マテリアリティの特定とその概要
環境・社会面に関わるリスク対応を、これまで継続的に強化してきましたが、こうしたリスクへの適切な対応および開示の拡充は、不透明な事業環境下で持続的に事業を推進する上で必要不可欠であり、資本コスト低減にもつながると認識しています。
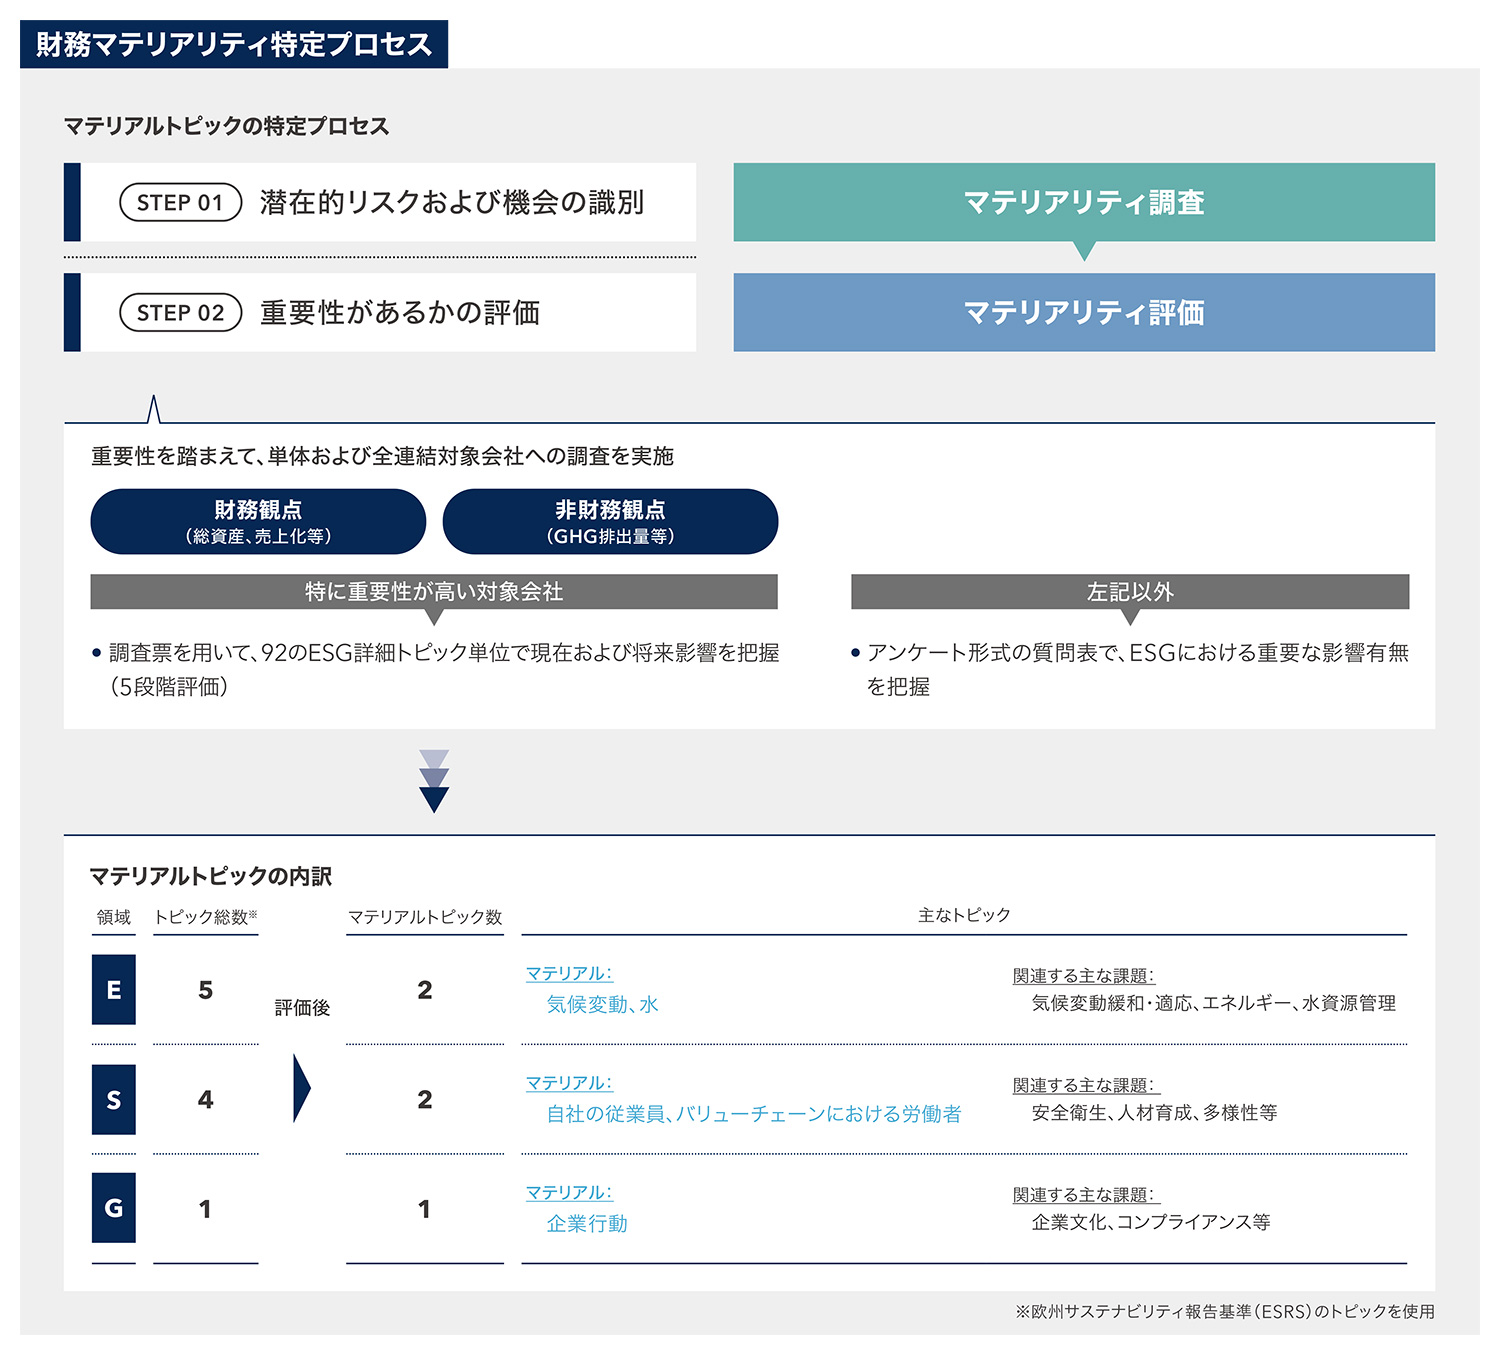
2026年度からの有価証券報告書におけるSSBJ基準を適用したサステナビリティ情報開示開始に向けて、当社では財務経理部門が中心となり、気候変動や人的資本等に関連する各部門と連携した上で、財務的に重要性の高い項目(マテリアルトピック)の分析・評価・特定を、基準に則して進めてきました。
財務的なマテリアルトピックの特定に当たっては、当社単体および全連結対象会社を対象とした分析・評価を実施いたしました。対象会社のうち、財務的影響や環境・社会への影響等の観点から特に重要性の高い会社については、バリューチェーン全体を把握した上でESG各トピックの影響を個別に評価し、その他の会社はアンケート形式で顕在化が懸念されるESGの重要な影響有無を確認しました。
上記調査結果を基に当社全体の財務的なリスクおよび機会を分析し、結果的にサステナビリティ情報開示における5つのマテリアルトピックを特定しました。これは、当社が従来から定義している「マテリアリティ」とも整合しています。こうした分析・検討結果を踏まえ、2026年度有価証券報告書における情報開示の準備を進めるとともに、当社は引き続き持続的な成長に向けた取り組みを進めています。
(2). 最後に
経戦2027の目標の達成に向け、これまでの進捗に一定の手応えを感じている一方で、引き続き「磨く」「変革する」「創る」の取り組みを通じた成長性・効率性の持続的な向上が重要であると考えています。先行きが不透明な時代において、成長の種を見つけ、それを育てていくことは決して容易ではありません。地政学リスクをはじめとするマクロ環境の不透明感が高い状況だからこそ、成長に向けた取り組みを着実に進めるとともに、事業環境の変化に対して今まで以上に機動的に対応していくことが重要だと考えています。
今後も、株主・投資家の皆さまとの対話を重ね、皆さまのご期待にお応えできるよう、全社一丸となって取り組んでいきます。